Publisert Av Terje Moy
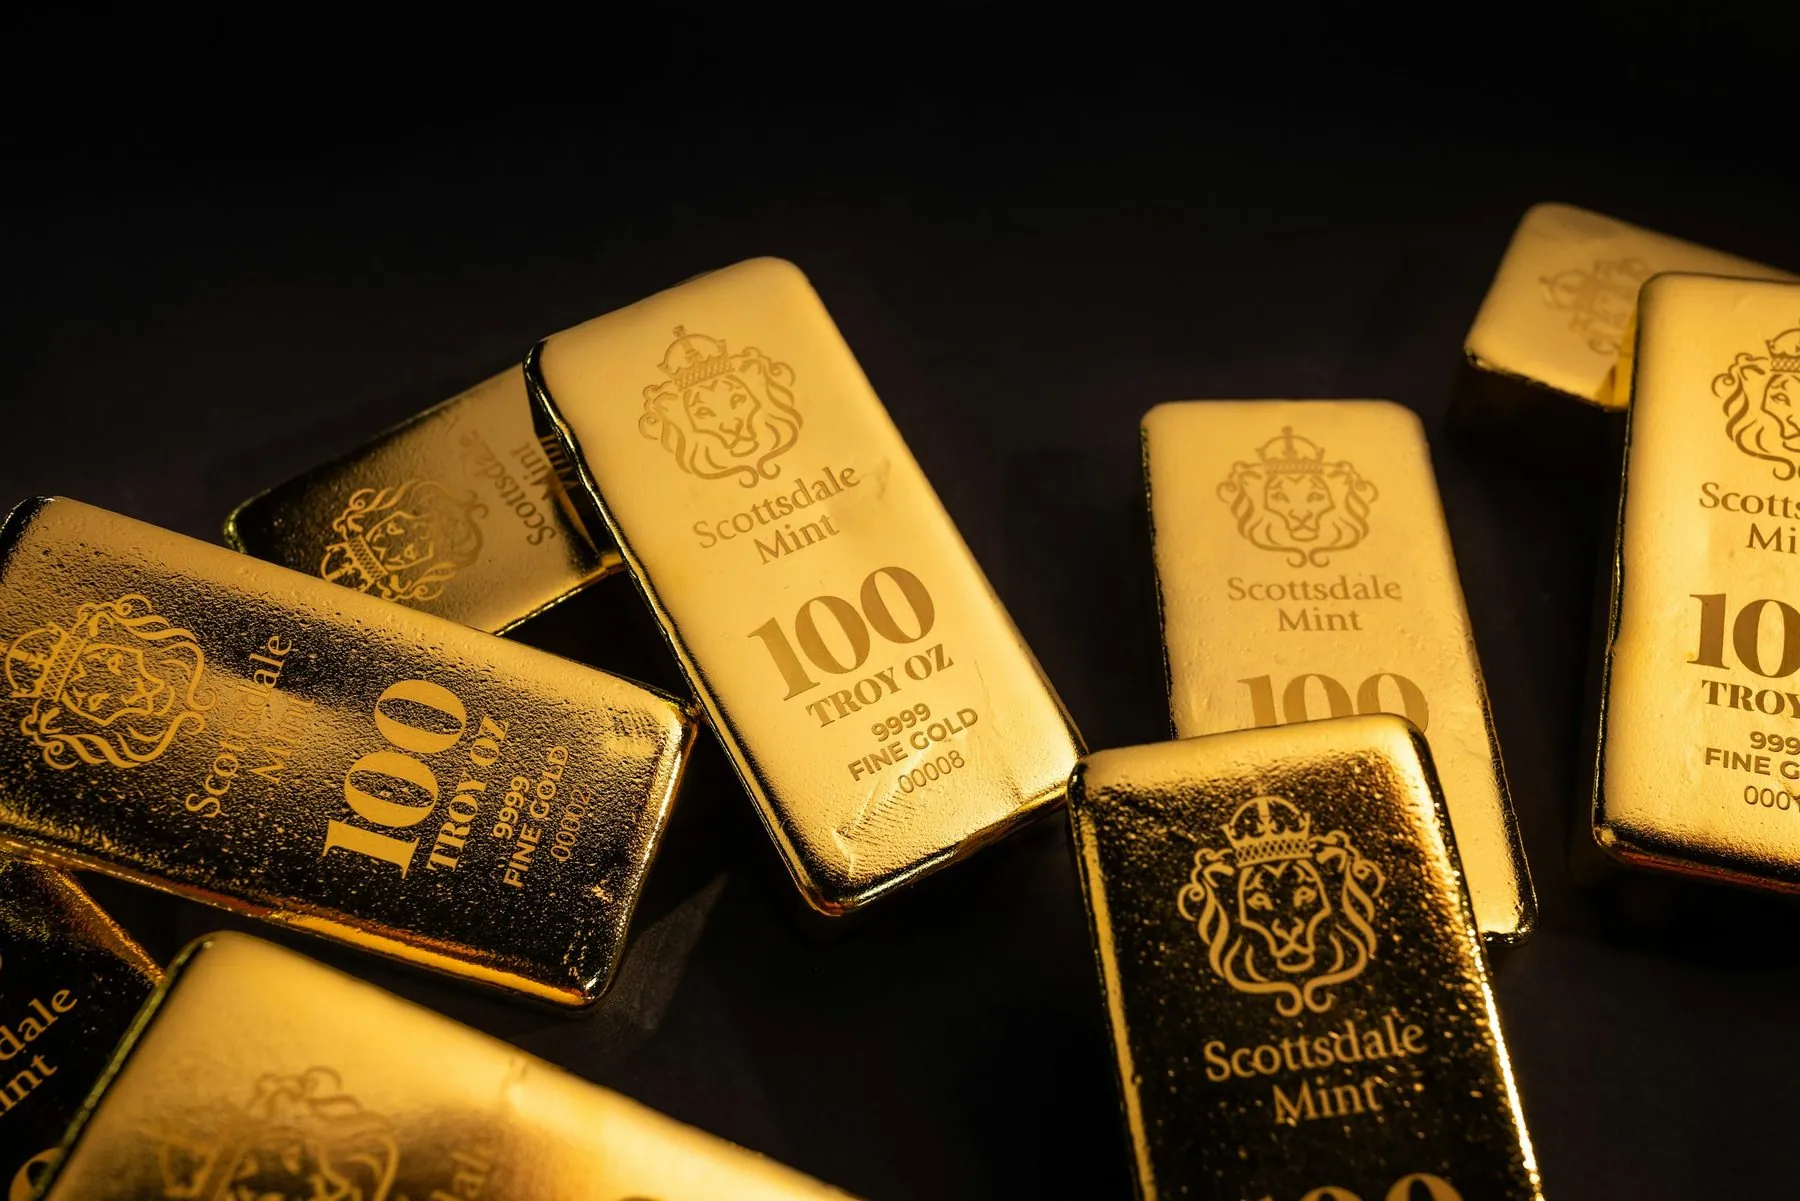
Gull og råvarer som investering har fått mye oppmerksomhet etter flere år med høy gullpris, og mange nordmenn lurer på om de bør kjøpe. Det kan gi mening som en liten del av en spareportefølje. Men det er tre ting du bør vite før du handler: gull gir ingen løpende avkastning, fysisk gull kjøpt i Norge har som hovedregel 25 prosent merverdiavgift, og gevinsten er skattepliktig når du selger.
Du kan eie gull på to måter. Enten fysisk, som barrer og mynter du tar med hjem eller lagrer hos noen andre. Eller på papiret, gjennom fond og børshandlede produkter som følger gullprisen. Den første måten føles tryggest for mange. Den andre er nesten alltid billigst.
Denne artikkelen forklarer forskjellen, hva det koster i praksis, hvordan skatten virker, og hvorfor gull bør være en liten del av sparingen, ikke hele.
Hvorfor gir ikke gull avkastning som aksjer?
En aksje er en eierandel i et selskap som tjener penger, betaler utbytte og kan vokse. Et fond med renter gir renter. En gullbarre gjør ingenting. Den ligger der. Du tjener bare penger hvis noen senere vil betale mer for den enn du ga.
Det betyr ikke at gull er verdiløst i en portefølje. Gull har historisk ofte holdt seg bedre enn aksjer i perioder med krise og høy prisstigning, og mange bruker det som en forsikring. Men en forsikring koster, og gull har også hatt lange perioder der prisen falt eller sto stille i mange år. Den som kjøper gull etter at prisen allerede har steget kraftig, kjøper det samme som alle andre allerede har kjøpt.
Råvarer som olje, kobber og landbruksvarer er enda mer krevende. De fleste råvarefond eier ikke råvaren, men kontrakter om framtidig levering, og de kontraktene må rulles over jevnlig. Det kan gi en avkastning som avviker kraftig fra råvareprisen du ser i nyhetene. For en vanlig sparer er råvarer utenom gull sjelden verdt kompleksiteten.
Fysisk gull, fond eller børshandlet produkt: hva koster det?
Kostnadene er der forskjellen mellom alternativene blir tydelig. Tallene under er observerte spenn fra norske og europeiske forhandlere og meglere, ikke fastsatte satser, og de endrer seg med marked og produkt.
| Fysisk gull kjøpt i Norge | Gullfond eller børshandlet gullprodukt | Aksjefond med gruveselskaper | |
|---|---|---|---|
| Merverdiavgift | 25 % | Nei | Nei |
| Påslag over gullverdien ved kjøp, observert | 3–8 % for 1 unse, 10–30 % for små barrer på 1–10 gram | Kurtasje og kjøpskurs, ofte under 0,5 % | Kurtasje eller tegningskostnad |
| Årlig kostnad, observert | Lagring og forsikring hvis du ikke har det hjemme | 0,1–0,5 % | 0,5–2 % |
| Salg tilbake | Til forhandler, typisk på eller rett under gullverdien | På børs, samme dag | Innløsning, noen dager |
| Følger gullprisen | Ja | Ja | Nei, gruveaksjer svinger mer |
| Kan ligge på aksjesparekonto | Nei | Nei | Ja, hvis fondet er et aksjefond i EØS |
Merverdiavgiften er den store kostnaden
Mange tror investeringsgull er fritatt for merverdiavgift. I Norge er det ikke det. Ordet «gull» står bare ett sted i merverdiavgiftsloven, i § 11-1 tredje ledd, og den regelen gjelder salg til næringsdrivende og offentlige virksomheter: der er det kjøperen som beregner avgiften. Selger en registrert forhandler gull til deg som privatperson, gjelder hovedregelen i § 5-1 om alminnelig sats, som er 25 prosent. Skatteetaten har samlet reglene om merverdiavgift ved kjøp og salg av gull.
Konsekvensen er brutal. Betaler du 25 000 kroner for gull med en metallverdi på 20 000 kroner, er 5 000 kroner merverdiavgift. Selger du tilbake til en forhandler, får du betalt for metallet, ikke for avgiften. Gullprisen må dermed stige med rundt 25 prosent før du er tilbake der du startet, og da har vi ikke regnet med forhandlerens påslag.
Noen forhandlere tilbyr kjøp der gullet lagres i utlandet, og markedsfører det som avgiftsfritt. Slike løsninger kan være lovlige, men de er ikke det samme som å ha gullet i hånden. Du eier da et krav på gull hos noen andre, og da må du vite nøyaktig hvem som oppbevarer det, hvordan det er forsikret og hva som skjer hvis forhandleren går konkurs.
Skatt på gevinst ved salg av gull
Gevinst ved salg av private eiendeler du har brukt hjemme, som smykker og møbler, er skattefri. Men fritaket gjelder ikke ting du har kjøpt for å tjene penger på. Skatte-ABC skriver det rett ut i emnet om innbo og løsøre: skattefritaket gjelder ikke objekter anskaffet med sikte på fortjeneste ved videresalg.
Gullbarrer og investeringsmynter du har kjøpt som sparing, er altså skattepliktige. Gevinsten inngår i alminnelig inntekt og skattlegges med 22 prosent. Tap gir fradrag. Gullet skal også være med i formuen din, fordi alle eiendeler med økonomisk verdi som utgangspunkt inngår i formuesgrunnlaget. Formuesskatt betales først av formue over 1 900 000 kroner per person.
Arvede gullsmykker du selger, er en annen sak. De har vært brukt privat, og da er gevinsten skattefri. Det samme gjelder mynter du har samlet på som hobby, men grensen mellom samler og investor kan være tynn. Driver du med kjøp og salg av mynter for å tjene penger, er det behandlet i artikkelen om å kjøpe og selge frimerker og mynter.
Fond og børshandlede produkter
Fond som eier aksjer i gruveselskaper, skattlegges som aksjefond. Et verdipapirfond med under 20 prosent aksjer skattlegges som rentefond, med 22 prosent. Det følger av Skatteetatens regler om skatt på andeler i verdipapirfond. Mange av de mest brukte gullproduktene på børs er imidlertid ikke verdipapirfond, men gjeldsbevis som følger gullprisen, ofte kalt ETC. Sjekk produktets faktaark og spør banken hvordan det rapporteres før du kjøper. Hvordan gevinster føres, står i artikkelen om skatt på aksjer, fond og digitale eiendeler.
Kan gull og råvarefond ligge på aksjesparekonto?
Nei, med ett unntak. Skatteloven § 10-21 sier at midler på aksjesparekonto bare kan brukes til børsnoterte aksjer og egenkapitalbevis i selskaper i EØS, og til aksjefond med mer enn 80 prosent aksjer hjemmehørende i EØS. Fysisk gull, gullprodukter på børs og råvarefond oppfyller ikke det kravet.
Unntaket er aksjer i gruveselskaper og aksjefond som eier slike aksjer, forutsatt at selskapet eller fondet er hjemmehørende i EØS. Men da eier du et selskap, ikke gull. Gruveaksjer kan falle når gullprisen stiger, hvis kostnadene i selskapet stiger mer. Hvordan kontoen ellers virker, står i artikkelen om aksjesparekonto og skattefri fondsbytte.
Kort fortalt
- Gull gir ingen løpende avkastning. Du tjener bare på prisøkning.
- Fysisk gull kjøpt av en norsk forhandler har som hovedregel 25 prosent merverdiavgift. Merverdiavgiftsloven har ikke noe fritak for investeringsgull.
- Gevinst på gull kjøpt som investering er skattepliktig med 22 prosent. Tap gir fradrag.
- Gull og råvarefond kan ikke ligge på aksjesparekonto. Aksjefond med gruveselskaper i EØS kan.
- Gullfond og børshandlede produkter er langt billigere enn fysisk gull, men du eier ikke metallet selv.
Regnestykke: 50 000 kroner i gull, fysisk mot fond
Anta at du har 50 000 kroner og at gullprisen stiger 30 prosent før du selger. Tallene er forenklede og viser størrelsesordenen, ikke et løfte om avkastning.
| Fysisk barre kjøpt i Norge | Børshandlet gullprodukt | |
|---|---|---|
| Du betaler | 50 000 kr | 50 000 kr |
| Hvorav mva og påslag, omtrent | 11 500 kr | under 250 kr |
| Gullverdi ved kjøp, omtrent | 38 500 kr | 49 750 kr |
| Verdi etter 30 % prisøkning | 50 050 kr | 64 675 kr |
| Salg til forhandler eller på børs | Omtrent 49 000–50 000 kr | Omtrent 64 500 kr |
| Resultat før skatt | Rundt null | Rundt 14 500 kr |
Med fysisk gull kjøpt med norsk merverdiavgift har du etter en prisøkning på 30 prosent omtrent bare fått pengene dine igjen. Med et børshandlet produkt har du tjent det meste av økningen. Det er derfor de fleste som vil ha gull av investeringshensyn, velger papirvarianten. De som kjøper fysisk, gjør det som regel fordi de vil ha noe håndfast utenfor finanssystemet, og de bør vite at det koster.
Hvor mye gull gir mening, og hvem bør la være?
Blant forvaltere som bruker gull i en portefølje, ligger andelen typisk mellom 0 og 10 prosent. Det er ingen regel, men det sier noe om rollen: gull er et krydder, ikke hovedretten. Grunnmuren i langsiktig sparing er for de fleste brede indeksfond med fast månedlig sparing, og gull kommer eventuelt i tillegg.
Du bør la være hvis du ikke har en buffer på sparekontoen, hvis du har dyr gjeld, eller hvis du kjøper fordi prisen har steget og du er redd for å gå glipp av noe. Den siste grunnen er den samme som får folk til å kjøpe krypto på toppen, og mønsteret er beskrevet i artikkelen om kryptovaluta, skatt og realisme.
Vær på vakt mot gullsvindel
Gull er et yndet tema for investeringssvindel. Faresignalene er de samme som ellers: garantert avkastning, press om å bestemme seg raskt, kontakt via sosiale medier og krav om betaling til en utenlandsk konto. Gjelder tilbudet lagring eller forvaltning på dine vegne, bør du sjekke om foretaket har tillatelse i Finanstilsynets virksomhetsregister. Flere typiske kjennetegn står i guiden om svindel og luftslott.
Gjør dette før du kjøper
Skriv ned hvor stor andel av sparepengene du vil ha i gull, og hvorfor. Er svaret «forsikring mot krise», holder et lite beløp i et rimelig børshandlet produkt. Er svaret «jeg vil ha noe i hånden», be forhandleren om både kjøpspris og tilbakekjøpspris samme dag, og regn ut forskjellen i prosent. Den forskjellen er det du taper hvis du selger i morgen.
Dette er generell informasjon og ikke individuell investeringsrådgivning. Gullprisen svinger, og du kan tape penger. Merverdiavgiften og skattereglene forvaltes av Skatteetaten, og Finanstilsynet fører tilsyn med foretak som tilbyr investeringstjenester. Priser og påslag i artikkelen er observerte markedsnivåer og kan endre seg.
Kilder
- Merverdiavgiftsloven §§ 5-1 og 11-1. Lest 25. september 2026.
- Skatteetaten: Merverdiavgift ved kjøp og salg av gull. Lest 25. september 2026.
- Skatte-ABC I-2-1.2: Innbo og løsøre, realisasjon. Lest 25. september 2026.
- Skatteetaten: Beskatning av andeler i verdipapirfond. Lest 25. september 2026.
- Skatteloven § 10-21: Aksjesparekonto. Lest 25. september 2026.
- Skatteetaten: Formuesskatt 2026. Lest 25. september 2026.
Les videre
Passiv inntekt i Norge: hva fungerer faktisk?
Ærlig gjennomgang av hva som er passivt, og hva som bare later som.
Sparing til barn: fond, konto og gaver
Fond i barnets navn eller ditt eget, og hva som skjer ved 18 år.
Hvordan tjene penger ved å bidra til utvikling av kryptovaluta?
Kryptovaluta har på kort tid vokst fra å være et smalt fenomen til å bli et allment diskutert tema. Mange er interesserte i hvordan man
Eiendomsinvestering
Det å tjene penger på å kjøpe eiendom med tanke på å leie ut og/ eller pusse den opp med tanke på videresalg med fortjeneste er for man